財務框架 · 初階 · 巴比倫最富有的人賺得多不等於留得低。
第一層,先學會留住錢。
一本快一百年的書,用古巴比倫的故事講錢。它講的不是市場,是習慣——而習慣的次序錯了,賺多少都留不低。
巴比倫最富有的人,一分鐘看懂
先看,再讀下面的清單。
 基礎篇短片 · 0:44 · 廣東話
這一層解決的問題收入不低,月尾卻沒有剩。這一層處理的就是這件事。
這一層的書《巴比倫最富有的人》
The Richest Man in Babylon · George S. Clason · 1926
用古巴比倫的寓言講理財。它不教你買什麼,只教你錢流動的次序——而次序錯了,賺多少都留不低。
核心先付錢給你自己。
「你所賺的錢裡,有一部分是你自己的。無論你賺得多少,它不應少於十分之一。」— 《巴比倫最富有的人》第 2 章,第 14 頁
大多數人的順序是:收入 → 交租、還債、開支 → 剩下的儲起來。結果通常是沒有剩下。
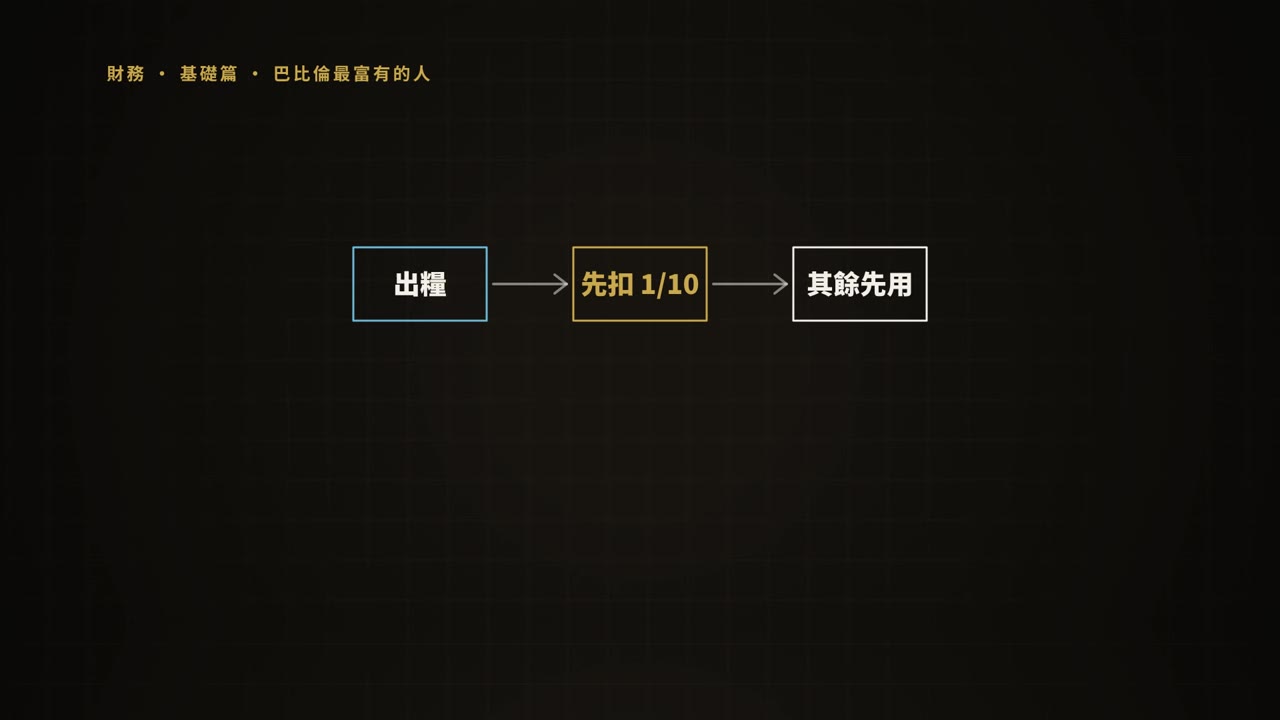
書裡的順序反過來:收入 → 先扣起十分之一 → 其餘的才拿去用。有效的不是「十分之一」這個數字,而是它把儲蓄從「剩餘」變成「成本」。
而分辨想要與需要,是同一件事的另一半:「不要把必要的開支,與你的慾望混為一談。」(第 4 章,第 24 頁)阿卡德接著說:無論賺多少,慾望永遠比收入多;所以錢會一路被慾望花光,而你仍然有一堆未被滿足的慾望。
七個治療空錢包的方法
書中第四章列出七條,順序本身就是意思。每一條,書裡都有一個故事。
為什麼第一條必須是第一條
第一條是唯一一條不需要任何知識就能做的,而其餘六條全部要靠它才啟動——沒有先扣起來的那一份,「讓金錢增值」永遠沒有東西可以增值。
它處理的不是計算問題,是次序問題:先扣起,再用剩下的過日子;不是先過日子,剩下的才儲。
黃金五定律
錢流向誰、離開誰,書裡歸納成五條。用我們自己的話:
還債計劃:70 / 20 / 10
關於借貸與謹慎,書裡說:「寧可小心一點,好過大大地後悔。」(第 7 章,第 63 頁)書中的駱駝商人達巴希爾負債纍纍。他的做法很簡單:每份收入分成三份——十分之七用來生活,十分之二按比例還給每一個債主,十分之一留給自己。不是先還清再開始儲,而是兩件事同時做。
£2,10070% 生活
£60020% 還債
£30010% 留給自己
「厄運追隨每一個想著借錢多於想著還錢的人。」— 第 9 章,第 67 頁
兩個最常見的誤解
誤解:「等我人工高啲先儲。」收入升,開支通常一起升。書裡的阿卡德講得清楚:慾望永遠比收入多。十分之一要由今日的收入開始,不是由將來的收入開始。
誤解:「有債就唔應該儲錢,要先清晒。」達巴希爾的做法是同時進行:十分之二還債,十分之一照樣留給自己。全部拿去還債,一有意外就只能再借。
每條答 yes 或 no。
答不出 yes 的那幾條,就是你的起點。由第一條開始,因為其餘六條都在等它。
- 這個月的錢入帳之後,有沒有一份在我花之前就已經被扣走?
- 上個月最大的三筆支出,我說得出哪些是需要、哪些是想要嗎?
- 我的錢裡面,有沒有一部分正在替我工作?
- 我持有的東西,我講得出它靠什麼賺錢嗎?
- 我住的地方,是在累積我的資產,還是在累積業主的?
- 如果明天開始沒有工作收入,我撐得住幾多個月?
- 過去一年,我的賺錢能力有沒有變強?
延伸觀看想再深入,看這幾條。
全部是外部頻道的公開影片,D. Jay 揀過,但不代表認同每一個觀點;影片內提及的任何產品都不是推介。
過關檢查做到這三件,就可以升上下一層。
- 每月自動轉走收入的 10%
- 有至少三個月生活費的緩衝
- 沒有高息欠款,或已經按 70 / 20 / 10 在還
本頁為個人知識分享,內容為一般性資訊與觀念討論,不構成任何投資、財務、稅務或借貸建議,也不針對任何個人的處境。書中原則以我們自己的文字重新整理,引句只摘錄短句並註明章節頁碼。提到的政府網站與服務只作資料來源,不代表推薦任何產品。如需個人化建議,請諮詢受監管的專業人士。